Seguro para Move Brasil: evite travar seu financiamento
Entenda como contratar o seguro para Move Brasil com apólice, cumprir a exigência da instituição financeira e colocar seu novo veículo para rodar com mais tranquilidade.
O seguro para Move Brasil é a etapa que ajuda taxistas e motoristas de aplicativo a proteger o veículo adquirido pelo programa e, quando previsto no contrato, a cumprir a exigência da instituição financeira. A Naim Seguro atende veículos destinados ao uso profissional, emite apólice e permite iniciar a simulação online. Assim, quem teve o crédito aprovado pode organizar o seguro antes da entrega do carro e evitar que essa pendência atrase a conclusão do financiamento.
Na prática, funciona assim: o motorista verifica se atende às regras do programa, escolhe um veículo elegível, passa pela análise de crédito do banco e confirma as exigências do contrato. Se a instituição solicitar seguro, a contratação precisa gerar uma apólice válida, com os dados corretos do veículo e do financiado. É justamente nesse ponto que a Naim entra: oferecendo seguro de verdade, com apólice, para quem usa o carro como ferramenta de trabalho.
Há um detalhe importante: estar apto no Move Brasil não significa ter o financiamento aprovado. O cadastro confirma a elegibilidade ao programa, mas a decisão de crédito continua sendo da instituição financeira. Da mesma forma, o seguro não aprova o financiamento; ele atende uma etapa de proteção e de garantia contratual quando exigida pelo banco.
O que é o Move Brasil para motoristas profissionais
O Move Brasil reúne linhas de financiamento voltadas à renovação de veículos utilizados por profissionais do transporte. Na modalidade BNDES Move Motoristas, o público inclui taxistas e motoristas de aplicativo. Segundo o portal oficial, o motorista de aplicativo deve estar ativo na mesma plataforma há pelo menos 12 meses e ter realizado ao menos 100 corridas nesse período. Para taxistas, é necessário estar devidamente registrado e ativo, além de cumprir a comprovação indicada pelo programa.
As condições divulgadas oficialmente incluem prazo de financiamento de até 84 meses e carência de até seis meses para o pagamento do principal. Durante a carência, os juros continuam sendo pagos. A instituição financeira define a aprovação, o percentual efetivamente financiado, a eventual entrada e outras condições da operação.
Na consulta oficial atualizada em 1º de setembro de 2026, a modalidade informa carros novos de até R$ 200 mil, movidos a tecnologias sustentáveis. Como listas, limites e prazos podem mudar, o correto é conferir o veículo desejado na relação oficial de bens financiáveis antes de assinar proposta ou reservar o automóvel. O prazo então informado para solicitar o financiamento aos bancos autorizados é 15 de setembro de 2026.
Por que o veículo financiado pode exigir seguro
Em um financiamento, o motorista usa o carro, mas o bem costuma permanecer alienado à instituição financeira até a quitação. Isso significa que o veículo também funciona como garantia da dívida. Um roubo, uma perda total ou uma colisão grave não elimina automaticamente as parcelas restantes: sem cobertura adequada, o profissional pode perder sua ferramenta de trabalho e continuar com uma obrigação financeira.
Por isso, a instituição pode prever no contrato a obrigação de manter o veículo segurado durante a vigência do financiamento. A exigência exata não nasce de uma regra única e idêntica para todos os bancos: ela deve ser confirmada na proposta e no contrato de crédito apresentados pela instituição financeira. O motorista precisa observar beneficiário, coberturas mínimas, vigência, valor de indenização e forma de comprovação.
Essa distinção evita uma confusão comum: o fundo garantidor usado pelo programa ajuda a reduzir o risco de crédito do banco, mas não é um seguro do automóvel. O próprio BNDES esclarece que a garantia do fundo não isenta o tomador de suas obrigações. Já o seguro auto cobre os riscos contratados para o veículo e emite uma apólice com as condições da cobertura.
Seguro, fundo garantidor e financiamento não são iguais
| Elemento | O que resolve | Quem analisa | Documento principal |
|---|---|---|---|
| Elegibilidade Move Brasil | Confirma se o profissional atende aos critérios iniciais | Plataforma oficial e bases participantes | Resultado do cadastro |
| Financiamento | Libera o crédito para a compra do veículo | Banco ou instituição credenciada | Contrato de financiamento |
| Fundo garantidor | Cobre parte do risco de inadimplência da operação | Programa e instituição financeira | Instrumento de garantia |
| Seguro auto | Cobre os riscos previstos para o veículo | Seguradora, conforme critérios de aceitação | Apólice de seguro |
Como a Naim atende quem compra pelo Move Brasil
A Naim Seguro faz seguro para veículos adquiridos pelo Move Brasil, inclusive quando o uso informado é profissional, como táxi ou transporte por aplicativo, desde que o veículo esteja dentro dos critérios de aceitação vigentes. A contratação resulta em apólice emitida pela seguradora responsável, documento que pode ser apresentado à instituição financeira quando solicitado.
Na Naim, o processo começa pela simulação. O motorista informa os dados pessoais, os dados do veículo e o tipo de uso. Depois, recebe as opções compatíveis e pode seguir para a contratação, envio dos documentos, assinatura, vistoria e validação das informações. É importante declarar o uso real do carro. Se o veículo trabalhar em aplicativo ou táxi, essa informação precisa constar corretamente desde a cotação.
Entre as coberturas disponíveis estão roubo e furto, colisão e perda total, danos a terceiros e assistência 24 horas, sempre conforme a opção contratada e as condições da apólice. A escolha não deve ser feita apenas para “liberar o carro” no banco: o veículo será fonte de renda e ficará mais exposto ao trânsito diário, por isso limites, participação do segurado e serviços precisam fazer sentido para a rotina profissional.
Passo a passo do financiamento até a apólice
- Faça o cadastro somente na plataforma oficial do Move Brasil, usando sua conta gov.br.
- Aguarde a análise de elegibilidade. O prazo oficial informado é de até cinco dias úteis.
- Escolha um veículo que esteja na lista vigente de bens financiáveis e confirme o preço limite aplicável.
- Solicite o crédito na concessionária ou diretamente a uma instituição financeira participante.
- Leia as condições aprovadas pelo banco, inclusive entrada, prazo, garantias e exigência de seguro.
- Com os dados completos do veículo, faça a simulação do seguro na Naim e informe o uso profissional.
- Envie os documentos, assine o contrato, realize a vistoria solicitada e atenda ao contato de pós-venda.
- Receba a apólice e encaminhe o documento ao banco ou à concessionária, conforme a orientação recebida.
Não espere a última hora para perguntar qual documento o banco aceita. Antes de contratar, confirme se a instituição exige cláusula beneficiária, endosso, cobertura específica ou algum dado adicional na apólice. Essa conferência simples reduz retrabalho.
Exemplo prático: quando o seguro evita um prejuízo duplo
Imagine uma motorista que financia um carro de R$ 120 mil para trabalhar por aplicativo. Se ela rodar 5 mil quilômetros por mês, o veículo ficará exposto por muitas horas a colisões, panes e ocorrências de roubo ou furto. Em uma perda total sem seguro, há duas consequências ao mesmo tempo: ela fica sem o carro que produz renda e ainda pode continuar responsável pelo saldo do financiamento.
Com seguro, a situação passa a seguir as regras da apólice. Se o evento estiver coberto e for caracterizada a indenização integral, o pagamento será calculado conforme o critério contratado, observadas a documentação e as demais condições. Quando existe alienação fiduciária, a instituição financeira pode participar da liquidação do saldo, e eventual diferença segue o procedimento previsto no contrato. Por isso, é essencial entender tanto o contrato de financiamento quanto a apólice.
O exemplo também mostra por que comparar apenas a mensalidade pode sair caro. Uma opção R$ 30 mais barata por mês representa R$ 360 em um ano. Essa economia precisa ser comparada com diferenças de cobertura, limite para terceiros, quilometragem do reboque e participação em caso de reparo. Para quem depende do carro para trabalhar, ficar vários dias parado também tem custo.
O que conferir na apólice antes de enviar ao banco
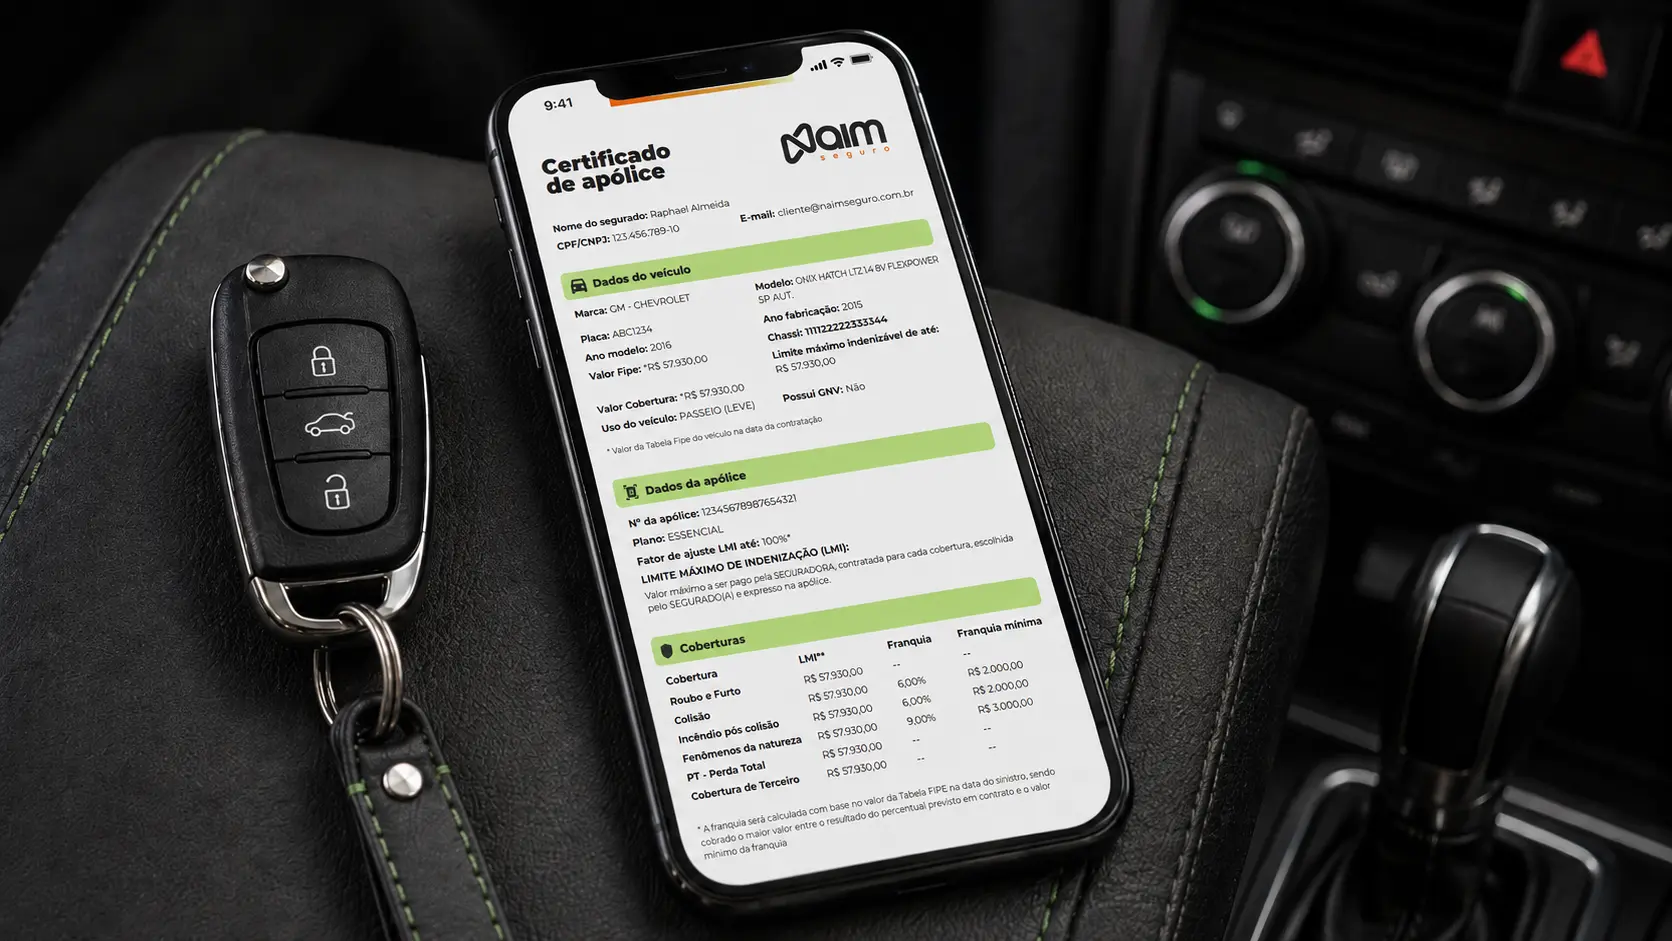
- Nome e CPF do segurado sem divergências;
- Marca, modelo, ano, placa e chassi corretos;
- Uso do veículo declarado como comercial, aplicativo ou táxi, conforme o caso;
- Coberturas e limites solicitados pela instituição financeira;
- Critério de indenização e eventual beneficiário previsto no contrato;
- Início e fim de vigência da apólice, quando aplicável;
- Canais de assistência e procedimento em caso de sinistro.
Se o carro ainda não foi emplacado, pergunte como o banco e a seguradora tratam a emissão inicial e a atualização posterior da placa. Informações divergentes entre nota fiscal, proposta de crédito e apólice podem gerar uma solicitação de correção justamente na etapa de liberação.
Documentos que ajudam a agilizar a contratação
Para contratar o seguro na Naim, normalmente são usados documentos pessoais e do veículo, como CNH, CRLV ou nota fiscal, além de comprovante de residência. O documento do carro deve estar legível e trazer versão, ano, chassi e demais dados sem cortes. Veículos com características específicas podem exigir documentos adicionais.
Na etapa de vistoria, escolha um local iluminado e com espaço para registrar todas as partes do veículo. Depois da vistoria, o contato de pós-venda é importante para validar as informações e não deixar nenhuma divergência pelo caminho. Se o prazo de retirada do carro estiver próximo, organize documentos, assinatura e vistoria assim que receber as orientações.
Confira também o guia da Naim sobre documentos necessários para contratar o seguro e veja como fazer a cotação de seguro auto online.
Como escolher o seguro para quem vive do carro
O melhor seguro não é simplesmente o de menor preço. Para um motorista profissional, três perguntas ajudam a comparar propostas com mais inteligência: o que acontece se o carro for roubado, quem paga os danos causados a terceiros e qual suporte existe se o veículo parar no meio do trabalho?
Cobertura para terceiros merece atenção especial porque uma colisão pode envolver um carro de valor elevado ou outros danos previstos. A assistência 24 horas também pode reduzir o impacto de pane, pneu furado, bateria arriada ou necessidade de reboque. Já a cobertura do próprio veículo protege o patrimônio financiado contra os eventos contratados.
Também vale observar como o seguro é pago e administrado. Na Naim, a proposta é simplificar o acesso, manter a apólice disponível e oferecer atendimento humano quando o cliente precisa. Você pode conhecer as coberturas da Naim Seguro antes de simular.
Dúvidas frequentes sobre seguro e Move Brasil
A Naim faz seguro para carro do Move Brasil?
Sim. A Naim atende veículos adquiridos pelo Move Brasil quando o automóvel e o uso informado estão dentro dos critérios de aceitação vigentes. A contratação gera apólice, que pode ser apresentada à instituição financeira conforme as exigências do contrato.
Ser elegível garante aprovação do financiamento?
Não. A elegibilidade confirma o atendimento aos requisitos iniciais do programa. A análise de crédito e a aprovação do financiamento são feitas pela instituição financeira participante.
O Move Brasil paga o seguro do carro?
Não. O programa oferece condições de financiamento. O seguro é uma contratação separada e seu custo deve entrar no planejamento mensal do motorista.
Todo banco exige exatamente a mesma cobertura?
Não necessariamente. As exigências podem variar conforme o contrato e a política da instituição. Peça a relação por escrito antes de emitir a apólice.
Posso contratar como uso particular e trabalhar em app?
O uso informado deve corresponder à realidade. Declarar corretamente que o veículo será utilizado para aplicativo ou táxi é essencial para a análise e para a validade das informações da apólice.
Faça o seguro antes de retirar seu novo veículo
Se o crédito foi aprovado e o banco pediu a apólice, não deixe o seguro para o fim. Tenha em mãos os dados do veículo, confirme as exigências da instituição e faça sua simulação na Naim. Assim, você organiza a proteção do carro que será sua ferramenta de trabalho e reduz o risco de atrasos por falta de documentação.
Naim Seguro.
Simples assim.